

作者:李启泽
引 言 企业准备就内部舞弊报案之前,往往漏掉一道前置程序:先审自己的账。同一笔股东与公司之间的资金往来,在刑法上可能被评价为职务侵占罪或者挪用资金罪,在公司法上可能击穿有限责任,在税法上可能被视同分红——三个部门法,给出方向并不一致的答案。本文以一起反舞弊调查为线索,逐层拆解这三重评价。 老陈来找我那天,带了一个 U 盘和一个问题。 U 盘里是他公司内审部门做的调查材料,问题是:什么时候能报案。 材料我看了,做得扎实。采购总监在一单大合同里收了供应商五十二万——报价单、审批流、微信记录、对方公司的一本流水,链条完整,钱最后到了哪个卡上,都查得出来。 我说:材料够了。先别报。先做一件事——给这家公司做一次体检,把你自己的账翻一遍。 他不理解。他说,我是被害的那个,我让人掏了五十二万,为什么先查我。 我跟他讲了两个理由。第一,刑事程序一旦启动,公安调取的是公司这本账,不是你指定的那一个人;账本翻开,你和他在同一页纸上。第二,那本账要是混的,你递出去的就不是控告书,是邀请函——邀请对方的律师来查你。 体检做了四天。翻出来的那几笔账,没有一笔跟那五十二万有关,但每一笔都能让这个案子换个原告和被告。 民营企业老板的家企不分,本质上不是道德问题,是结构问题。他们当中绝大多数人从创业第一天起就把公司当成自己的——公司是我的,钱当然也是我的。这么想的人十年二十年都没出过事,不是因为他做得对,是因为公司里一直只有他一个人。 危险是从“别人”出现的那一刻开始的。“别人”出现的方式有四种:一个新股东,一个债主,一个税务机关,一个要分家的人。 只要“别人”还没出现,那本账怎么记都行;“别人”一出现,账本就成了证据。 第一重评价:刑法怎么看这笔钱 有一笔账藏在“其他应收款”科目里,挂了三年,八百万。 起因很小。三年前老陈买房差两百万,跟财务说了一声。财务说先挂着吧,记其他应收款。后来公司账上一直有钱,就没急着还。慢慢地,孩子的学费在这儿出,家里装修在这儿出,一笔一笔,三年攒到八百万。 我问他:你觉得这叫什么。他说得很快:借款啊。 我又问:借条呢?股东会决议呢?利息呢?还款期限呢?他一样都没有。 刑法不看你的股权比例,只看这笔钱拿走之后,谁的利益没了。你占七成,另外三成是别人的;公司欠着供应商的钱、欠着税、欠着工资——这些人的利益,都在你那两百万转出去的那一刻被削掉了一块。 落到罪名上,无非两个:职务侵占罪,还是挪用资金罪。通说的分界是主观上想不想还——想还是挪用资金罪,不想还是职务侵占罪。二〇二六年五月一日施行的两高《关于办理贪污贿赂刑事案件适用法律若干问题的解释(二)》,重新划了标尺:职务侵占罪参照贪污罪,三万入罪,二十万进第二档,三百万进第三档;挪用资金罪参照挪用公款罪,进行非法活动的三万起,进行营利活动或者超过三个月未还的五万起,后面还有更重的档。老陈那八百万,按最坏的算法落在哪一档,各位自己会算。 但这里有个流传很广的说法,我得先纠正:很多人以为,股东从公司拿钱,一律是职务侵占罪。不全是。 实务中的分水岭,从来不是金额,是四件事:公司里还有没有别的股东,公司还活不活得下去,钱拿去干什么了,事后你干了什么。 拿一人公司来说。最高人民检察院检答网的专家组解答讲得直白:在个人财产与公司财产严重混同的情况下,一人公司唯一股东为股东利益处分公司财产,因不存在侵害股东利益的情形,不宜认定为职务侵占罪。公开报道过的一个案子更直接:一人公司股东把公司资金转到自己卡上,公安以挪用资金罪立案,检委会讨论后决定不批捕,最后撤了案。 但这个“不入罪”,有严格的前提。最高人民检察院官网二〇二〇年刊发过一篇文章,专门讨论一人公司股东“侵财”何种情形构成犯罪。文章划了几条红线:经营状况严重恶化、濒临破产时还在往外拿钱的;拿债权人的受偿当直接侵害对象的;把公司的钱拿去赌博这类非法活动的;抽走资金把公司拖到无法经营甚至破产的——文章的原话是四个字,应当严厉处罚。反过来,文章也留了一句:经营规范、资金及信用良好、行为不影响正常经营、没有实际损害债权人利益的,可以情节显著轻微为由不认为是犯罪。值得一提的是,这篇文章的立场,与检答网的解答并不一致——它明确反对把民事上的“财产混同”直接等同于刑事上“单位”地位的否定,强调民责与刑责并行不悖。 翻译成人话就是一句:公司越好你越安全,公司越烂你越危险。 而我更要提醒各位的是另一件事:这条出罪的路,正在变窄。 为什么?因为这部司法解释,从头到尾贯穿了一个动词——穿透。 以单位名义收受财物,但以个人非法占有为目的或者收受的财物归个人所有的,以受贿罪定罪处罚(第十五条);单位行贿,但个人财产和单位财产高度混同、单位通过行贿获得的不正当利益实际归个人所有的,以行贿罪定罪处罚(第十六条第二款);私分国有资产虽经集体研究,但私分范围仅限于单位领导和管理层人员、还瞒着其他员工的,以贪污罪定罪处罚(第十八条);赃款变成了房子、理财、代持在别人名下的,追缴穿透到代持人(第二十三条)。 解释者在干什么?在把“单位”这层壳的屏蔽作用,一层一层拆掉。不看名义看归属,不看形式看实质。你以为壳是你的盾,现在它越来越像一层纸。 第二重评价:不入罪,为什么还是输了 说到这儿,经常有老板松一口气:那我是一人公司,拿点钱没事。 我说:你先别高兴。帮你出罪的那一句“财产混同”,在隔壁民事庭上,正好是把你“有限责任”这把伞撕掉的那句话。 《中华人民共和国公司法》(2023年修订)第二十三条第三款:只有一个股东的公司,股东不能证明公司财产独立于股东自己的财产的,应当对公司债务承担连带责任。 看清楚“不能证明”三个字——举证责任在你身上。不是债权人证明你混同,是你证明你没混同。证明不了,就推定混同。前面那个撤案的股东,刑事上出来了;可债权人提起民事诉讼,他证明不了财产独立,等着他的就是连带。人出来了,伞没了。 而自证清白这件事,比大多数人想的难得多。我见过老板信心满满抱来一摞审计报告,最后一页都没被采信。原因通常有三个:第一,审计报告是依据公司自己提供的财务资料作出的,资料本身不规范,报告就是建在沙上的楼——对方一句“你提供的基础资料都不真实”,分量就打了对折。第二,法院要看的是连续、规范、覆盖涉案债务履行期的年度财务会计报告,缺一年链条就断了,补一年真实性又要被质疑。第三,光有报告不够,还要有独立的财务账簿、公司收支与股东收支分别列收列支的原始凭证。临时补的、找关系开的,一律没用。 同一条第二款还有一把刀,老板们往往不知道:股东利用其控制的两个以上公司实施前款规定行为的,各公司应当对任一公司的债务承担连带责任。你手底下那几家公司、那几块牌子,平时是用来做税务筹划和隔离风险的,到了庭上,它们是一根绳上的。 顺便纠一个错,这个错很多“合规文章”还在犯。《中华人民共和国刑法》第一百五十九条规定的虚假出资、抽逃出资罪,有人动不动拿它吓唬老板。依全国人大常委会二〇一四年四月二十四日通过的立法解释,这一条只适用于依法实行注册资本实缴登记制的公司,绝大多数普通公司是认缴制,不适用。真正管用的是《公司法》第五十三条——抽逃出资的应当返还,给公司造成损失的,负有责任的董事、监事、高级管理人员与该股东承担连带赔偿责任。这是民事的刀,砍得比那条罪更常见、更准。 所以第二重评价的结论,是一句不太好听的话:出罪的理由,恰恰是败诉的理由。“混同”这两个字,在刑事上送你出来,在民事上送你进去。它不是护身符,它是一张双程票。 第三重评价:税务那边,是另一套算法 报案意味着什么?意味着工商、税务、银行、网安,谁都可能顺着这条线进来。你以为你请的是公安,实际上请的是一屋子人。 税务那本账上,头一笔是股东借款。财政部、国家税务总局《关于规范个人投资者个人所得税征收管理的通知》(财税〔2003〕158号)第二条:纳税年度内个人投资者从其投资企业(个人独资企业、合伙企业除外)借款,在该纳税年度终了后既不归还,又未用于企业生产经营的,其未归还的借款可视为企业对个人投资者的红利分配,依照“利息、股息、红利所得”项目计征个人所得税。 税率多少?百分之二十。老陈那八百万挂了三年,光这一项一百六十万,还不算滞纳金。他当时的反应我记得很清楚:我借自己的钱,还要交税?我说:不是借自己的钱。是借公司的钱。公司不是你。 第二笔更狠,也更常见。公司欠着税的时候,很多老板的第一反应是“先把自己的那部分转走,保住一点是一点”。这个动作,就是把民事纠纷送进刑事程序的那一步。 《刑法》第二百零三条,逃避追缴欠税罪:纳税人欠缴应纳税款,采取转移或者隐匿财产的手段,致使税务机关无法追缴欠缴的税款,数额在一万元以上不满十万元的,处三年以下有期徒刑或者拘役,并处或者单处欠缴税款一倍以上五倍以下罚金;数额在十万元以上的,处三年以上七年以下有期徒刑,并处欠缴税款一倍以上五倍以下罚金。 这不是纸上的条文。最高人民法院发布的危害税收征管犯罪典型案例里就有一起:一家建材厂少缴税款四百零六万余元,税务机关催缴无果,实际控制人随即把公司账户和自己私人账户上的钱,分批转到了儿子名下,合计八百零四万余元。最终,法院以逃避追缴欠税罪判处其有期徒刑三年、缓刑四年,并处罚金四百一十万元。 注意到没有,被追究的是“实际控制人”,不是公司这个壳。老板以为转的是公司的钱,实际上转的是自己的自由。 这一层还有一个只有内行才会在意的点。税法怎么定性这笔钱,会反过来影响刑事辩护。 如果这笔钱在税务上已经被评价为股息红利所得——视同分红,甚至已经完税——那它在一定程度上说明,这笔钱在税法上被视为利润分配性质。利润分配和非法占有,是两个方向。辩护的时候,这是一块能用的材料,至少在“有没有非法占有目的”这个最要命的问题上,是有分量的。 反过来,如果分文未交、账上挂着、问起来一笔糊涂,税务上的否定评价,就会变成刑事卷宗里的加重情节。同一笔钱,在税务局和在看守所,重量是不一样的。 账查完了,问题才刚开始 三个部门法,同一本账,三个答案,而且方向并不一致。刑法上帮你出罪的那一句,可能正是民事庭上判你连带的那一句;税务上给你定性的那个词,又会变成刑事卷宗里的加重或者从轻。 所以我给老板的建议只有一条,很短:动那笔钱之前,先问三个问题——公司里还有没有“别人”?我拿得证明得了吗?税务局会把它叫什么? 三个问题都答得上来,再动。 至于老陈:那笔挂在账上的钱,最后分成了三份处理——能走分红的补了决议、补了税;能还的还了;剩下的补成了有期限、有利息、有还款计划的借款合同,按合同走。公私账户彻底分开,公司账上再没出现过他个人的卡。 七个月后,那个案子才报上去。采购总监判了,退赔也谈下来一多半。 案子结束那天,他说了一句话,我觉得可以送给各位:“我本来以为查账是查他,后来发现是查我自己。” (本文系作者结合办案经验与现行法律规定所作的专业探讨,仅供交流参考,不构成针对具体事项的法律意见。) 声 明 本文仅代表作者观点,不得视为发现律师事务所或其律师出具的正式法律意见或建议。如需转载或引用,请注明出处。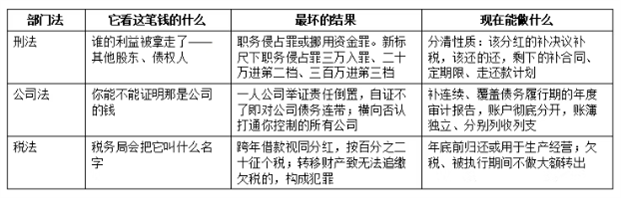
 蜀ICP备:17000577号-1